Expandir una empresa uruguaya a la región: 8 pasos
Para expandir una empresa uruguaya a la región hace falta una secuencia ordenada de decisiones legales, contables y notariales, tomadas antes de salir a vender al mundo. Si el orden se invierte, la empresa factura primero y estructura después, y ahí aparecen la fricción regulatoria y las sorpresas fiscales. Estos son los ocho pasos, en el orden en que conviene darlos.
Qué definir antes de expandir una empresa uruguaya a la región
Tres respuestas condicionan todo lo demás. La primera es a qué países se va a vender, porque no todos tienen convenio con Uruguay. La segunda, qué tipo de ingreso se va a cobrar: no tributa igual un servicio que una regalía o un dividendo. La tercera, si habrá socios o una matriz en el exterior, lo que puede convertir a la empresa en parte de un grupo multinacional.
Con esas tres respuestas por escrito, cualquier asesor puede trabajar más rápido y con menos idas y vueltas.
Los 8 pasos para estructurar la operación regional
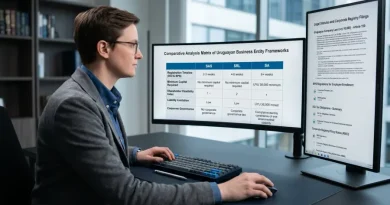
1. Elegir el vehículo societario
Sociedad anónima, SAS o sucursal de una empresa extranjera. La SAS de la Ley 19.820 limita la responsabilidad de los accionistas al aporte y admite la constitución por vía digital, cómoda para una empresa que recién empieza. La sucursal encaja cuando la matriz extranjera quiere operar sin crear una sociedad nueva y responde por sus obligaciones.
2. Decidir si conviene una zona franca
Según la Ley 15.921, el usuario queda exonerado de todo tributo nacional por las actividades autorizadas dentro del predio. Encaja si casi toda la facturación va al exterior y el equipo puede trabajar ahí. Si una parte importante de las ventas es local, el esquema pierde atractivo.
3. Evaluar un proyecto promovido
Si la empresa va a invertir fuera de una zona franca, la Ley 16.906 permite presentar un proyecto ante la COMAP y, si el Poder Ejecutivo lo declara promovido, exonerar del IRAE un porcentaje de la inversión. Se puntúa con indicadores como empleo o exportaciones, y su cumplimiento se informa cada año, así que las metas tienen que ser realistas.
4. Revisar los convenios del país de destino
Uruguay tiene más de veinte convenios vigentes para evitar la doble imposición, entre ellos con Chile, España, México, Paraguay y Brasil. Cada uno fija tasas máximas de retención según el tipo de pago: el de Brasil, por ejemplo, distingue entre dividendos, intereses y regalías. Leer el tratado del país elegido antes de cotizar permite calcular cuánto llega de verdad.
5. Tramitar el certificado de residencia fiscal
Sin él, el cliente del exterior no tiene cómo aplicar el convenio. Lo emite la DGI, y conviene pedirlo antes de emitir la primera factura al exterior.
6. Firmar los contratos intragrupo
Si hay vinculadas en otros países, los precios tienen que pactarse como entre partes independientes, como piden las normas de precios de transferencia de la Ley 18.083. Lo mismo vale cuando la empresa uruguaya paga servicios o regalías a una vinculada.
7. Comprobar la sustancia
Desde la Ley 20.095, una entidad de un grupo multinacional sin personal adecuado ni instalaciones en Uruguay tributa IRAE por sus rentas pasivas del exterior. La revisión corre más prisa en holdings armadas antes de 2022 que no tienen empleados propios.
8. Ordenar poderes y documentos
Poderes para representantes en otros países, firmas certificadas y documentos apostillados. Es trabajo notarial que conviene resolver antes de abrir cuentas o firmar contratos afuera.
Errores que generan fricción regulatoria
Los tropiezos más comunes se repiten de empresa en empresa:
- empezar a facturar al exterior con una estructura pensada solo para el mercado local;
- usar una holding vieja sin revisar si cumple los requisitos de sustancia;
- dar por hecho que una actividad nueva entra en la autorización de zona franca;
- dejar los precios entre vinculadas para el cierre del ejercicio;
- suponer que el convenio se aplica solo, sin presentar el certificado de residencia fiscal.
Qué revisar antes de firmar con el primer cliente del exterior
El contrato con ese cliente dice quién factura, desde qué régimen y con qué retención. Si cualquiera de esos tres datos no coincide con la estructura elegida, conviene corregirlo antes de firmar. Un estudio que reúna áreas legal, contable y notarial puede ayudar a expandir la operación uruguaya sin que cada decisión quede en manos de un asesor distinto. Revisarlo antes evita renegociar con el cliente cuando aparece la primera retención.